前置页与序言¶
财务报告与分析¶
运用财务会计信息¶
Charles H. Gibson 著,第13版。
公式文字
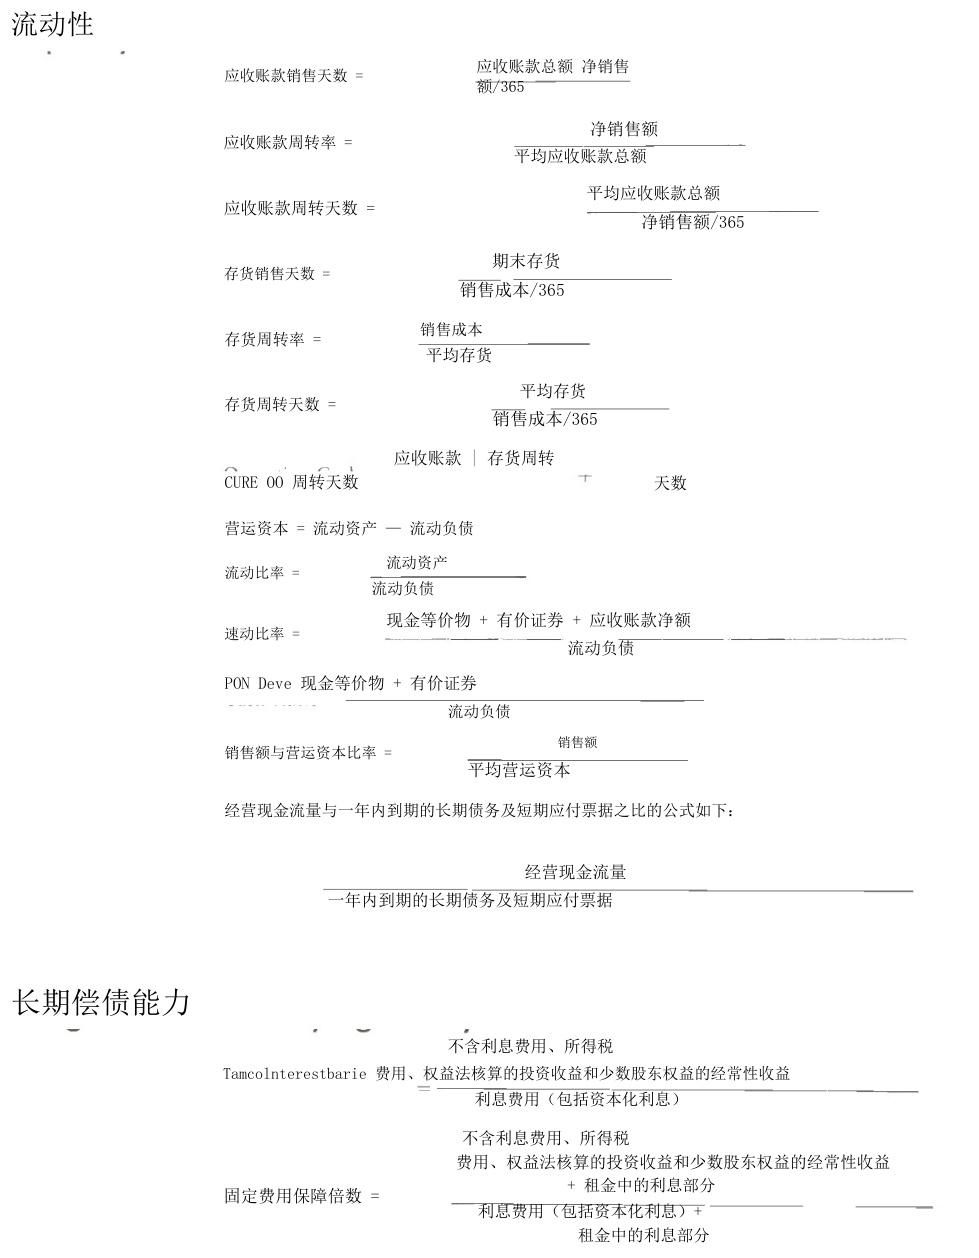
流动性 应收账款总额 净销售额/365 应收账款销售天数 = 净销售额 应收账款周转率 = 平均应收账款总额 平均应收账款总额 应收账款周转天数 = 净销售额/365 期末存货 存货销售天数 = 销售成本/365 销售成本 存货周转率 = 平均存货 平均存货 存货周转天数 = 销售成本/365 应收账款 | 存货周转 CURE OO 周转天数 天数 营运资本 = 流动资产 — 流动负债 流动资产 流动比率 = 流动负债 现金等价物 + 有价证券 + 应收账款净额 速动比率 = 流动负债 PON Deve 现金等价物 + 有价证券 流动负债 销售额 销售额与营运资本比率 = 平均营运资本 经营现金流量与一年内到期的长期债务及短期应付票据之比的公式如下: 经营现金流量 一年内到期的长期债务及短期应付票据 长期偿债能力 不含利息费用、所得税 Tamcolnterestbarie 费用、权益法核算的投资收益和少数股东权益的经常性收益 利息费用(包括资本化利息) 不含利息费用、所得税 费用、权益法核算的投资收益和少数股东权益的经常性收益 + 租金中的利息部分 固定费用保障倍数 = 利息费用(包括资本化利息)+ 租金中的利息部分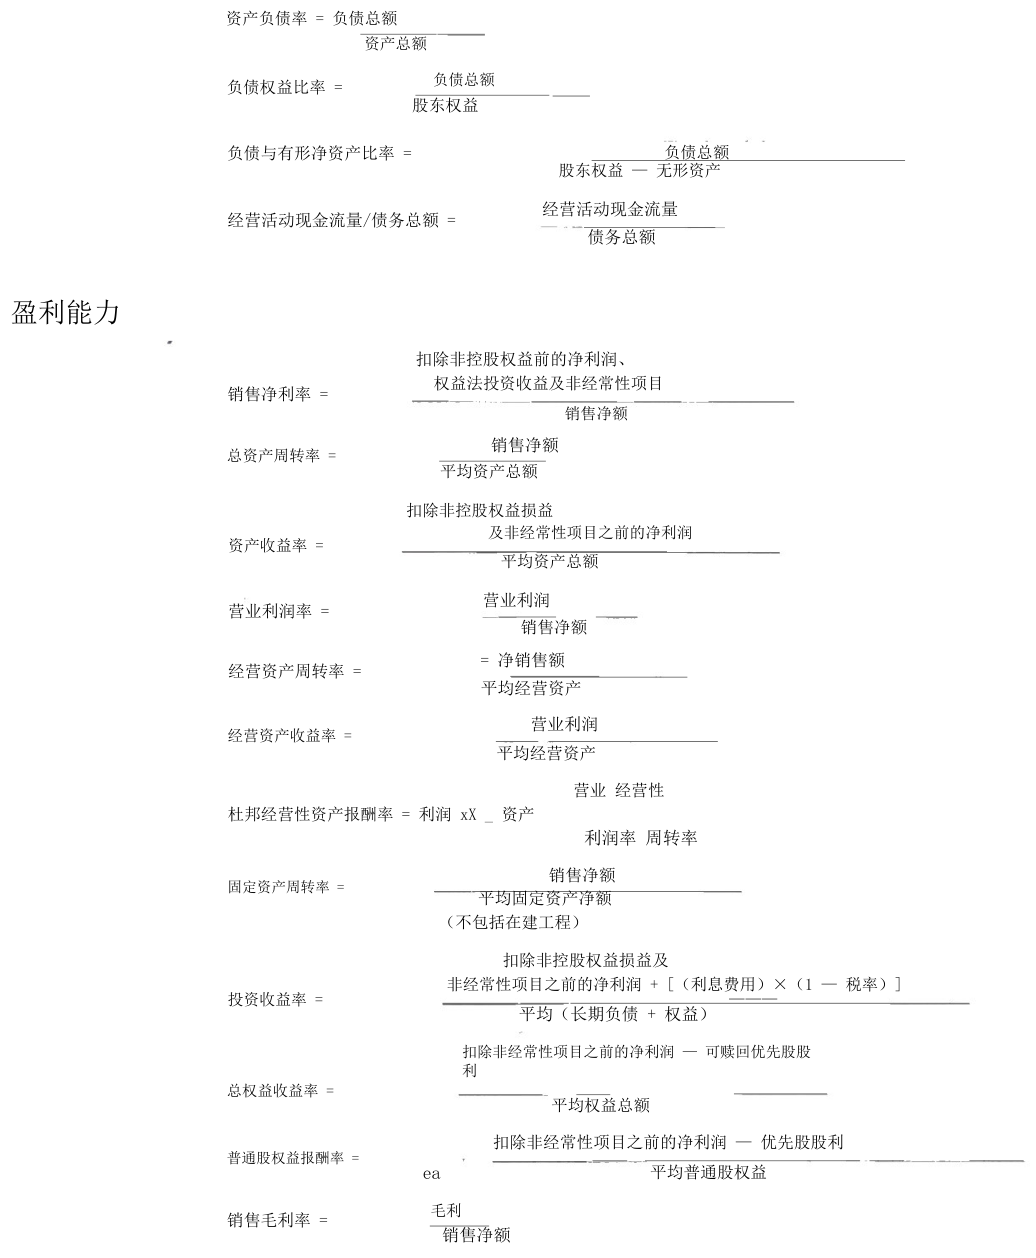
公式文字
资产负债率 = 负债总额 资产总额 负债总额 负债权益比率 = 股东权益 负债与有形净资产比率 = 负债总额 股东权益 — 无形资产 经营活动现金流量 经营活动现金流量/债务总额 = 债务总额 盈利能力 扣除非控股权益前的净利润、 权益法投资收益及非经常性项目 销售净利率 = 销售净额 销售净额 总资产周转率 = 平均资产总额 扣除非控股权益损益 及非经常性项目之前的净利润 资产收益率 = 平均资产总额 营业利润 营业利润率 = 销售净额 = 净销售额 经营资产周转率 = 平均经营资产 营业利润 经营资产收益率 = 平均经营资产 营业 经营性 杜邦经营性资产报酬率 = 利润 xX _ 资产 利润率 周转率 销售净额 固定资产周转率 = 平均固定资产净额 (不包括在建工程) 扣除非控股权益损益及 非经常性项目之前的净利润 + [(利息费用)×(1 — 税率)] 投资收益率 = ——— 平均(长期负债 + 权益) 扣除非经常性项目之前的净利润 — 可赎回优先股股利 总权益收益率 = 平均权益总额 扣除非经常性项目之前的净利润 — 优先股股利 普通股权益报酬率 = ea 平均普通股权益 毛利 销售毛利率 = 销售净额由互联网档案馆数字化¶
于2022年,在Kahle/Austin基金会的资助下¶
https://archive.org/details/financialreportiO000gibs_p6n7¶
CHARLES H. GIBSON¶
hewn vere Tol¶
G.M. Elliott图书馆¶
托莱多大学,荣休教授¶
辛辛那提基督教大学¶
Glenway大道2700号¶
俄亥俄州辛辛那提市 45204-3200¶
S
2% SOUTH-WESTERN¶
@®™ CENGAGE Learning
SherwoodRVeith/i
澳大利亚 * 巴西 * 日本 * 韩国 » 墨西哥 * 新加坡 * 西班牙 * 英国 « 美国
财务报告与分析,© 2013, 2011 South-Western, Cengage Learning第十三版版权所有。本书中受本版权声明保护的任何部分,Charles H. Gibson均不得以任何形式或通过任何手段复制、传播、存储或使用,
无论是图像、电子还是机械方式,包括但不限于影印、商科编辑副总裁:Jack W.
录音、扫描、数字化、磁带录制、网络分发、信息网络,Calhoun
或信息存储与检索系统,除非符合主编:Rob Dewey1976年《美国版权法》第107条或第108条的规定,或事先取得高级选题编辑:Matt Filimonov出版商的书面许可。
助理开发编辑:Julie Warwick
如需产品信息和技术支持,请联系编辑助理:Ann Loch
Cengage Learning客户与销售支持,1-800-354-9706营销总监:Lysa Lysne
如需获得使用本书或本产品中材料的许可,助理营销经理:Heather Mooney请通过www.cengage.com/permissions在线提交所有申请内容项目经理:Emily Nesheim其他有关使用许可的问题可通过电子邮件发送至媒体编辑:Jessica Robbepermissionrequest@cengage.com制作规划专员:Doug Wilke
ExamView®是eInstruction Corp.的注册商标。Windows是高级营销传播经理:Microsoft Corporation的注册商标,本书经许可使用。Macintosh和Power Macintosh是AppleLibby Shipp制作服务:Cenveo Publisher ServicesComputer, Inc.的注册商标,本书经许可使用。
高级美术总监:Stacy Shirley内文设计:PreMediaGlobal© 2013 Cengage Learning。版权所有。
封面设计:KeDesign,俄亥俄州梅森市
美国国会图书馆控制号:2012930416封面图片:R Sherwood Veith/iStockphoto.com版权获取总监:Audrey Pettengill 学生版ISBN 13:978-1-133-18876-6
学生版ISBN 10:1-133-18876-1学生版套装ISBN-13:978-1-133-18879-7学生版套装ISBN-10:1-133-18879-6
South-Western Cengage LearningNatorp大道5191号美国俄亥俄州梅森市 45040
Cengage Learning产品在加拿大由Nelson Education, Ltd.代理。
如需课程和学习解决方案,请访问www.cengage.com我们的所有产品均可在当地大学书店或我们优选的网上书店www.cengagebrain.com购买注册管理会计师考试材料,版权© 1973, 1975, 1976, 1977, 1978, 1979, 1980, 1984, 1988,归注册管理会计师协会所有,经许可转载和/或改编。
版权归财务会计准则委员会所有的材料,该委员会地址为401Merritt 7,邮政信箱5116,美国康涅狄格州诺沃克市06856-5116,经许可转载。完整文件可向FASB索取。
除另有注明外,所有材料的版权均归Cengage Learning所有。
在美国印刷ALS OI INS
DYaolleshuleya¶
谨以此书献给我的妻子Patricia,以及女儿Anne Elizabeth和Laura。
特别献词¶
献给勤奋学习、致力于掌握财务报告与分析的学生们。
作者简介¶
Coren Gibson是一名注册会计师,曾在四大会计在事务所工作了四年,并拥有超过30年的教学经验。他教授过多种会计课程,包括财务会计、管理会计、税务会计、成本会计和财务分析。
Gibson教授曾为财务主管、银行商业贷款业务人员、律师及其他人士讲授财务分析专题课程。他还为注册会计师(CPA)讲授财务报告专题课程,并为注册会计师(CPA)和注册管理会计师(CMA)讲授考试复习课程。他编写的若干试题曾用于CMA考试。
Charles Gibson在Journal of Accountancy、Accounting Horizons、Journal of Commercial Bank Lending、CPA Journal、Ohio CPA、Management Accounting、Risk Management、Taxation for Accountants、Advanced Management Journal、Taxation for Lawyers、California Management Review和Journal of Small Business Management等期刊上发表了超过60篇文章。他是财务主管研究基金会题为《财务会计与财务报告中的折现》的研究报告的合著者。
Gibson博士合著了《财务报告案例》(PWS-KENT Publishing Company出版)。他还合编了由美国注册会计师协会出版的两门继续教育课程,课程材料包括书籍和录音磁带。这两门课程分别名为《资金流动评价》和《盈利能力与收益质量》。
Gibson教授是美国会计学会、美国注册会计师协会、俄亥俄州注册会计师协会和财务主管协会的会员。过去,他尤其积极参与美国会计学会和俄亥俄州注册会计师协会的活动。
Gibson博士获得了俄亥俄州注册会计师协会与美国会计学会俄亥俄地区分会联合颁发的1989年俄亥俄州杰出会计教育工作者奖。1993年,他获得了托莱多大学商学院研究奖。1996年,Gibson博士获鲍灵格林州立大学商学院授予“杰出毕业生”称号。1999年,他获得了托莱多大学Beta Alpha Psi的Gamma Epsilon分会授予的荣誉。
简目¶
前言 xix¶
第|章¶
财务报告导论 |¶
第2章¶
财务报表及其他
财务报告专题导论 54¶
第3章¶
资产负债表 95¶
利润表 157¶
第4章¶
第5章¶
分析基础 199¶
第6章¶
短期资产的流动性及相关偿债能力 223¶
第7章¶
长期偿债能力 278¶
第8章¶
盈利能力 323¶
第9章¶
投资者专题 365¶
第10章¶
现金流量表 393¶
综合分析:Nike, Inc. (含201 |¶
年Form |0-K中的财务报表) 438¶
第I |章¶
拓展分析 482¶
第12章¶
特殊行业:银行、公用事业、石油和天然气、运输、保险及房地产公司 540¶
第13章¶
个人财务报表与政府及非营利组织会计 588¶
附录¶
Thomson ONE基础与教程 615¶
术语表 62|¶
参考文献 641¶
索引 653¶
mm nett¶
aniPagan tare or nolsybo¶
wl¶
iri a)¶
~ +0 CS ceitnadneg/
40) Povem PyP cur Vee cls we 7 iCwe}!
e¢ 3 roagol quire lponani4sSS
, cef? soralab
“it¶
> > Tr al
Ss¶
R2{ sinianA bo polanG
ett¶
WIA yolye eG baccleA sae A einT-¶
~
none je yrblupil
4iiMe AV PIA! TES wT iQioray
ACE yrtiticler fers"
"Pai? 107
5] r¢ ».1 ie rrieie
IDS. rebu!
=
SwenA “word¶
aia (4-1 oni we rere? (isonet
<i, The ri tee ; DF te |
? is, Wi) ‘lt , liek7 eau rt! Witaege
- re
stared tcaF linc: ase Poleriogene |¶
[ g iirtny po radi It] i> Pe: aiwnaais lenarws
¢ srwouct ie sf}; ieMealtet Be ia COST vO
ls ishtoul hee eshell SHO nanny
目录¶
前言 xix
第|章¶
财务报告导论 |美国公认会计原则(GAAP)的发展 ‘|美国注册会计师协会 * 财务会计准则委员会 * 财务会计准则公告的制定程序 * FASB概念框架 其他意见来源—美国注册会计师协会(AICPA) 7 新兴问题工作组(EITF) 8 新的现实 § FASB会计准则汇编™(准则汇编) 10 会计模型的传统假设 10会计主体 * 持续经营或经营连续性 * 会计期间 货币计量单位 * 历史成本 * 谨慎性 * 实现 * 配比 一致性 * 充分披露 * 重要性 * 行业惯例 * 交易法 * 收付实现制 * 权责发生制 国际会计准则的协调 19 中小企业(SMEs)财务报告准则 ~ 22 互联网的使用 ~ 23公司网站 * 实用网站 小结 24 / 思考题 24 / 练习题 26 / 案例 32案例 |-| 准则制定:“政治层面’ 32案例 |-2 会计准则政治化—必要之举? 35案例 |-3 会计准则制定者的独立性 36案例 |-4 维护投资者利益 39
案例 1-5 展翅高飞 = 41案例 |-6 以夏威夷为中心 42案例 |-7 持续经营 = 43案例 1-8 经济学与会计学:不合拍的孪生兄弟 44案例 |-9 我经常画赝品 45案例 1-10 监督 45案例 |-| | 对小型上市公司的监管 49案例 1-12 稳定的资金来源 50案例 |-|3 规则还是感觉? 50案例 |-!4 PCAOB执法 — IFRS准则 5! 网络案例:THOMSON ONE商学院版 © 5! 上网研究案例 51
第2章 财务报表与¶
其他财务报告专题导论 54¶
企业组织形式 54 财务报表 55资产负债表(财务状况表) * 股东权益表(股东权益账户调节表) * 利润表(收益表) * 现金流量表(现金流入与流出表) * 附注 会计循环 55记录交易 * 记录调整分录 * 编制财务报表 * Treadway委员会 审计意见 — 60审计师关于公司内部控制的报告 * 管理层关于财务报告内部控制的报告 管理层对财务报表的责任 65 SEC的综合披露体系 66 委托投票 68 年度报告摘要 69 有效市场假说 69 职业道德 69SEC的要求—职业道德守则 合并财务报表 72 企业合并会计 73 SEC — 纸质申报 - EDGAR — XBRL 73 小结 73 / 思考题 74 / 练习题 75 / 案例 80案例 2-1 首席执行官退休 80案例 2-2 盈余管理的道德风险 83案例 2-3 坚定的承诺? 87案例 2-4 多国执法 88案例 2-5 重要性:实务应用 89案例 2-6 管理层的责任 89案例 2-7 安全港 90案例 2-8 执法 91案例 2-9 通知SEC 92 网络案例:THOMSON ONE商学院版 93 上网研究案例 93
资产负债表的基本要素 o5资产 * 负债 * 股东权益 准重组 22 累计其他综合收益 122 员工持股计划(ESOPs) i238 库存股 124 非公司制企业的股东权益 124 国际合并资产负债表(IFRS) 126 小结 130 / 思考题 130 / 练习题 132 / 案例 139案例 3-1 方便食品 139案例 3-2 全球娱乐 142案例 3-3 医疗保健产品 145案例 3-4 最佳 146案例 3-5 员工是我们的主要资产 149案例 3-6 品牌价值 149案例 3-7 广告—资产? 150案例 3-8 电信 — 第|部分 150案例 3-9 全球医疗保健 153 网络案例:THOMSON ONE商学院版 — 155 上网研究案例, » 55
第4章¶
利润表 157¶
利润表的基本要素。 157¶
销售净额(收入) * 销货成本(销售成本) * 其他营业收入 * 营业费用 * 其他收益或费用 利润表中的特殊项目 — 160(A) 单独披露的异常或不经常发生的项目 * (B) 未纳入合并范围的子公司收益中所享有的份额 与经营活动相关的所得税 163(C) 终止经营 * (D) 非常项目 * (E) 会计原则变更 * (F) 净利润—非控制性权益(原称少数股东收益份额) 每股收益 168 留存收益 168 股利与股票分割 168 向股东分配的合法性 170 综合收益 171 国际合并利润表(IFRS) — 173International GAAP Holdings Limited截至201 |年12月31日止年度的财务报表 小结 179 / 思考题 179 / 练习题 180 / 案例 188案例 4-| 住宅建筑商 188案例 4-2 通信产品 190案例 4-3 服装公司 19案例 4-4 大额订单 = 193案例 4-5 凯尔特人队 193案例 4-6 住宅建造 194案例 4-7 电信 — 第2部分 196 网络案例:THOMSON ONE商学院版 — 197上网研究案例 197
第5章 分析基础 _199¶
比率分析 122
共同比分析(纵向和横向) 200¶
年度变动分析 = 201¶
按行业类型分析财务报表的差异 = 202描述性信息回顾 — 208
比较 — 208¶
趋势分析 * 标准行业分类(SIC)手册 * 北美行业分类系统(NAICS) * 行业平均值及与竞争对手的比较 * 使用行业平均值时的注意事项 企业相对规模,213 其他图书馆资料来源 Joa 213Ward's商业名录 * Standard & Poor's股票报告 * Standard &Poor's公司、董事及高管名录 * Standard &Poor's分析师手册 * Standard & Poor's标准公司描述及新闻(公司记录) * Standard & Poor's证券所有者股票指南 * Standard & Poor's统计服务 * Standard & Poor's Net Advantage « Mergent股息记录和Standard & Poor's年度股息记录 ¢ D&B® Million Dollar Directory® ¢ 公司关联名录 * Thomas美国制造商名录 * Mergent工业手册和新闻报告 * D&B企业管理层参考书 * Compact Disclosure * Lexis-Nexis 财务报表的使用者 2:15 小结 216 / 思考题 216 / 练习题 217 网络案例:THOMSON ONE商学院版 — 220 上网研究案例 * 221
第6章 — 短期资产的流动性及相关偿债能力 223¶
流动资产、流动负债和营业周期 "223¶
现金 * 有价证券 * 应收款项 * 存货 * 预付款项 * 其他流动资产 * 流动负债 流动资产与流动负债的比较 242营运资本 * 流动比率 * 酸性测试比率(速动比率) * 现金比率 其他流动性考虑因素 — 246营运资本销售额(营运资本周转率) * 报表表面未列示的流动性考虑因素 小结 248 / 思考题 249 / 练习题 250 / 案例 263案例 6-| 钢铁实力 263案例 6-2 价格上涨,是停止使用后进先出法的时候吗? 265案例 6-3 成像 266案例 6-4 技术 268案例 6-5 繁荣的零售业 271案例 6-6 问候 271案例 6-7 后进先出法 — 对税务、美国公认会计原则和国际财务报告准则的影响 274案例 6-8 专业零售商 — 流动性审查 275案例 6-9 在我的餐馆用餐 — 流动性审查 276 网络案例:THOMSON ONE商学院版 276 上网研究案例 276
第7章¶
长期偿债能力 278¶
评估长期偿债能力时对利润表的考量 278¶
利息保障倍数 * 固定费用保障倍数 评估长期偿债能力时对资产负债表的考量 282资产负债率 * 负债权益比率 * 负债与有形净资产比率 * 其他长期偿债能力比率 影响企业长期偿债能力的特殊项目 288长期资产与长期负债 * 长期租赁 * 养老金计划 *养老金以外的退休后福利合营企业 3 295
或有事项 297¶
具有表外风险的金融工具
以及存在¶
信用风险集中的金融工具 229 7¶
金融工具公允价值的披露 = 298本章小结 300 / 思考题 300 / 习题 301 / 案例 309案例7-| 外包服务 309案例7-2 全球供应商 31 |案例7-3 致力于为人们省钱 313案例7-4 停工 314案例7-5 安全——众多雇主 315案例7-6 安全——退休福利 316案例7-7 精品咖啡 318案例7-8 交易凭证打印机 318案例7-9 即食食品 319案例7-10 专业零售商——债务视角 319案例7-|| 到我的餐厅用餐——债务视角 320 网络案例:THOMSON ONE 商学院版 — 32! 上网案例。 321
第8章¶
盈利能力 323¶
盈利能力指标 B23销售净利率 * 总资产周转率 * 资产收益率 * 杜邦资产收益率 * 通过杜邦分析进行解读 * 仅考虑经营性账户时杜邦比率计算方法的变化 * 营业利润率 * 经营性资产周转率 * 经营性资产收益率 * 销售收入与固定资产比率 * 投资收益率(ROI) * 总权益收益率 * 普通股权益收益率 * 盈利能力比率之间的关系 * 销售毛利率 盈利能力趋势 334 分部报告 305 按主要产品线划分的收入 Eps) 前期调整产生的利得和损失 335 综合收益 BO 备考财务信息 340 中期报告 341 本章小结 342 / 思考题 342 / 习题 343 / 案例 353案例8-1 Jeff的自助加油站 353案例8-2 多元化制造商 354
案例8-3 领先的咖啡烘焙商 354案例8-4 获得有机认证 355案例8-5 数字媒体 357案例8-6 资产收益率——行业比较 359案例8-7 判断所属行业 360案例8-8 专业零售商——盈利能力视角 361案例8-9 到我的餐厅用餐——盈利能力视角 362案例8-10 到我的餐厅用餐——盈利能力视角——包含综合收益 362 网络案例:THOMSON ONE 商学院版 — 363 上网案例 363
第9章 投资者须知 365¶
杠杆及其对收益的影响 365财务杠杆的定义及其放大效应 * 财务杠杆系数的计算 * 财务杠杆小结
普通股每股收益 — 368¶
市盈率 369收益留存率 369
股利支付率 = 370¶
股息率 7每股账面价值 — 372股票期权(股份薪酬) 3/2
限制性股票 977375¶
股票增值权 O75本章小结 376 / 思考题 376 / 习题 377 / 案例 383案例9-| 林产品 383案例9-2 综合电子企业 385案例9-3 全球多元化金融服务 387案例9-4 家庭风格 387案例9-5 美味的苹果 389案例9-6 专业零售商——投资者视角 390案例9-7 到我的餐厅用餐——投资者视角 391 网络案例:THOMSON ONE 商学院版 — 39 上网案例 377
第10章 现金流量表 393¶
现金流量表的基本要素 394¶
财务比率与现金流量表 = 401¶
经营活动现金流量/一年内到期的长期负债及流动应付票据 * 经营活动现金流量/负债总额 * 每股经营活动现金流量 * 经营活动现金流量/现金股利
现金流量的替代指标 = 403¶
编制¶
现金流量表的程序 4.03本章小结 409 / 思考题 409 / 习题 410 / 案例 423案例10-| 旅游公司 423案例10-2 现金流量——直接法 424案例10-3 网站 425案例10-4 零售业推动者 426
案例10-5 非现金费用 429案例10-6 现金变动与各期利润的确定 431案例10-7 The Big.Com = 432案例|0-8 玻璃容器 433案例10-9 专业零售商 435案例10-10 到我的餐厅用餐 - 现金流量 435 网络案例:THOMSON ONE 商学院版 436 上网案例 436
综合分析:Nike, Inc.(含2011年10-K表中的财务报表) 438¶
NIKE背景资料 — 438¶
管理层对财务状况和经营成果的讨论与分析(参见|0-K表第7项的部分内容) * 纵向共同比利润表(图表|) * 横向共同比利润表(图表2) * 三年财务比率比较(图表3) * 与选定竞争对手的财务比率比较(图表4) * 选定的竞争对手 * 与行业的财务比率比较(图表5) * 小结 * Nike 2011年(图表| 2-1)
第I |章¶
拓展分析 482¶
商业贷款部门眼中的财务比率 482¶
最重要的比率及其主要衡量内容 * 贷款协议中最常出现的比率 企业财务主管眼中的财务比率 484最重要的比率及其主要衡量内容 * 纳入企业目标的关键财务比率注册会计
师眼中的财务比率 = 486¶
特许金融
分析师眼中的财务比率 486¶
年度报告中使用的财务比率 = 487
稳健程度与收益质量 488¶
存货 * 固定资产 * 无形资产 * 养老金 财务失败预测 489单变量模型 * 多变量模型 * Nike的Z分数 分析性复核程序 492 管理层对分析的运用 492 后进先出法准备的运用 493附注4——存货
财务信息的图形展示 = 494¶
盈余管理 = 496¶
房地产市场崩盘 499
估值 — 500¶
估值倍数 * 多期折现估值模型 * 他们采用的方法 * 国际层面 * 管理咨询顾问眼中的估值 * 来自第V页 * 互联网公司 本章小结 504 / 思考题 505 / 习题 506 / 案例 $22案例| 1-1 有烟与无烟烟草 522案例| 1-2 会计把戏 525
案例 | 1-3 一笑置之 527案例 | 1-4 无限图书——第1部分 528案例 | 1-5 无限图书——第2部分。531案例 | 1-6 价值——Nike, Inc. 535 网络案例:THOMSON ONE 商学院版 — 537 莫舍网络案例 +537特殊行业:银行、公用事业、石油和天然气、运输、
第12章¶
保险和房地产公司 540¶
银行 540资产负债表 * 负债 * 股东权益 ° 利润表 * 银行财务比率 受监管公用事业 bey!
财务报表 * 受监管公用事业的财务比率 石油和天然气 _ 558成功努力法与完全成本法 * 关于石油和天然气勘探、开发及生产活动的补充信息现金流量 运输业 — 560财务报表 * 财务比率 保险业 564GAAP下的资产负债表 * 资产 * 非投资性资产 * GAAP下的利润表 * 财务比率 房地产公司 570,本章小结 570 / 思考题 571 / 习题 572 / 案例 577案例 |2-| AFUDC权益与债务 577案例 |2-2 石油和天然气生产活动的经营成果 581案例 |2-3 金融服务提供商 582案例 |2-4 吸引存款 582案例 2-5 覆盖)585 网络案例:THOMSON ONE 商学院版 — 586 上网案例 586
第13章 个人财务报表以及政府和¶
非营利组织会计 588¶
个人财务报表 = 588¶
报表格式 * 审阅财务状况表的建议 * 审阅净资产变动表的建议财务状况表编制示例 ° 净资产变动表编制示例 政府会计 522 非政府非营利组织会计 oF|. SFAS第93号《非营利组织确认折旧》 2、SFAS第116号《收到的捐赠和作出的捐赠的会计处理》 3. SFAS第117号《非营利组织的财务报表》 4. SFAS第124号《某些非营利组织持有的投资的会计处理》 GAAP对非营利组织的适用性 * 按目标和(或)生产率计量进行预算管理
本章小结 602 / 思考题 602 / 习题 603 / 案例 609案例 |3-| 赤字预算? 609案例 |3-2 我的Mud Hens队 609案例 i553 吉普车 611"案例 | 3-4 Lucas州长——这是您的县 612案例 |3-5 全县范围 612 上网案例 613
附录 Thomson ONE基础知识与教程 615¶
术语表 62参考文献 64 |索引 653
otis (40) HARD SMO UESINS - :¶
> » ion@® =>2 > Go—-_ = = ‘ua® «Ce “0 Gana,: c
\ a avi im¶
» iapeted Itai va iulite Sy¶
= pas Mai § ih ait ipe Sree¶
-
>= “=e
MITER S Maile 110%¶
:
| > | = | = | a | - |
|---|---|---|---|---|
| ! i} ‘As a . | . | |||
| - | 7 a |
a¶
aTae
. - n7
heDe
[=~ee
“a maiy=
7i a
Poe1
~~¶
=
-
4i ,OW tery (6 mRS,
a6 iN :- a¢
=e ah ae Ary)
-
toe? es
-= a= Gl
7 ’
io :
oe ee¶
‘(al¶
ao Re I¶
前言¶
本书从使用者和编制者两个角度讲授财务会计,内容包括财务报表的用语和编制。本书以真实的年度报告、10-K报告和委托投票说明书为主要依据,并提供了充足的背景资料,便于未修读过会计或金融课程的学生使用。
告诉我,我会忘记。展示给我,我或许会记住。让我参与,我就会理解。
这句谚语概括了本书采用的方法——让学生参与真实财务报表的分析和解读。本书的基本理念是:学习时不采用过度简化的财务报表,学生就能更好地理解和分析真实的财务报告。
本版的诸多修改均源于这一基本理念。这些修改借助我们的技术工具,围绕本书的目标展开,即让学生主动学习如何阅读、理解和分析真实公司的财务报表。本前言将介绍这些修改。
主要特点¶
;
本版具有以下显著特点,旨在增强内容对学生的适用性,并为教师提供更大的教学灵活性:
- 扩充了有关职业道德的内容。2. 更新了国际会计的内容,以反映已经发生的重大变化,其中包括示范财务报表。
. 更新了网络练习,并增加了新的练习。
. 更新了思考题,并增加了新的思考题。
. 更新了习题,并增加了新的习题。
. 在适当之处更新了案例,并增加了新的案例,其中包括70多个修订和新增案例。7. 图表和案例广泛取材于真实公司,这些公司能让学生产生Nn BW共鸣。
xix
• Thomson ONE—Business School Edition的访问权限 每本新书均附有这一高科技功能。学生可以访问这一专业研究工具的版本,从而熟悉实务中使用的软件。除第13章外,教材网站为每章提供的案例都会逐步引导使用者操作这些数据库,学习如何获取本书涉及的财务信息。Thomson ONE—Business School Edition提供500家公司的信息,将全面的基本财务数据、收益预测、市场数据和原始文件与强大的功能相结合。
数据库提供多种市场指数的信息,并支持在投资组合背景下将公司与同行进行比较。数据库收录了来自多个不同来源的详细历史财务报表和当前财务报表,还以汇总信息的形式提供财务比率分析。此外,数据库提供历史股价信息及分析,以及收益预测,并同时提供基本面分析和技术分析。使用者还可以查阅近期新闻报道,以及公司向美国证券交易委员会(SEC)提交的文件,如10-K报告和10-Q报告。
Thomson ONE—Business School Edition提供道琼斯工业平均指数和标准普尔500指数等市场指数的信息。
它还提供强大且可定制的报告编写功能,使您能够为公司编制定制的财务报告。
• FinSAS财务报表分析电子表格(由托莱多大学Donald V. Saftner开发)使学生能够运用本书介绍的比率分析任何一套财务报表。使用者输入两至五年的利润表、资产负债表及其他数据,即可得到按流动性、长期偿债能力、盈利能力和投资者分析分类的2至5年财务比率比较结果。结果还包括利润表的共同比分析(横向和纵向)以及资产负债表的共同比分析(横向和纵向)。使用者可通过CengageBrain.com从本产品网站下载Excel®格式的FinSAS。FinSAS能够节省数小时的数据计算时间,使使用者可以专注于分析和解读。
• Flexible(由托莱多大学Donald V. Saftner开发)旨在与FinSAS配套使用并补充其功能。Flexible可以对任何财务附表及财务报表进行共同比分析(横向和纵向)。使用者可采用不同于FinSAS的格式(由使用者自行定义),通过Flexible对财务报表进行共同比分析。使用者可通过CengageBrain.com从本产品网站下载Excel®格式的Flexible,与FinSAS一样,Flexible能够节省数小时的数据计算时间,使使用者可以专注于分析和解读。
真实公司¶
本书阐述了不同行业之间的财务报告差异,包括制造业、零售业、服务业,以及受监管和不受监管的行业。本书还介绍了个人财务报告,以及政府和其他非营利机构的财务报告。
示例、案例和“上网”案例均采用真实公司的财务报表。这些真实财务报表突出了当前财务报告中的问题,包括合并报表的相关指引、股份薪酬、退休后福利,以及国际会计准则的协调。
广泛使用同一家公司的资料¶
本书的一项重要特点是广泛使用Nike, Inc.的资料作为示例。通过使用Nike的2011年财务报告和行业数据,读者可以熟悉一个典型的竞争市场,并借助一个有意义的实例,整体回顾财务报表分析。(参见第6至10章及“综合分析:Nike, Inc.”。)
灵活的组织结构¶
本书适用于各种课程和不同的教学方法。它具有必要的灵活性,能够满足内容和课时各不相同的会计与金融课程的需要。本书提供了充足的正文、思考题、“上网”网站案例、习题材料和案例,使教师可以灵活安排讲授深度。每本新书均附有Thomson ONE—Business School Edition™的访问权限。所有讨论均以会计原则为基础,使学生既能理解所采用的方法,也能理解其对分析的意义。以下是本书各章内容的概要:第1章阐述财务报告所依据的会计基本原则。回顾GAAP的发展以及会计模式的传统假设,有助于读者理解财务报表,从而进行更好的分析。本章还全面回顾了国际会计准则的协调,并介绍了中小型实体(SMEs)的财务报告。
第2章介绍企业组织形式,并引入财务报告。本章还回顾每个会计期间完成的会计程序顺序,并涵盖有助于理解财务报告的其他主题,例如审计师报告、管理层讨论、管理层对财务报表的责任以及年度报告摘要。本章还讨论有效市场假说、职业道德、合并报表、企业合并的会计处理,以及SEC纸质申报文件、Edgar和XBRL。
第3章深入讲解资产负债表、股东权益表以及资产负债表列报中的问题。本章特别强调存货和有形资产,并纳入一份IFRS示范资产负债表,同时介绍期后事项。
第4章深入讲解利润表,包括利润表中的特殊项目。其他主题包括每股收益、留存收益、股利和股票分割、向股东分配的合法性以及综合收益。本章还纳入一份IFRS示范资产负债表。
第5章介绍分析和比较统计。所采用的技术包括比率分析、共同比分析、年度变化分析、按行业类型划分的财务报表差异、描述性信息审阅、包括《标准行业分类(SIC)手册》和北美行业分类系统(NAICS)在内的比较、企业相对规模,以及许多图书馆提供的行业数据来源。
第6章讨论短期流动性。本章提出分析企业短期资产和短期偿债能力的建议程序,并详细讨论四项非常重要的资产:现金、有价证券、应收账款和存货。本章首次大量使用Nike作为示例。
第7章讨论长期偿债能力,包括利润表方面和资产负债表方面的考量。主题包括长期租赁、养老金计划、合营企业、或有事项、具有表外风险的金融工具、存在信用风险集中的金融工具,以及金融工具公允价值的披露。
第8章讨论盈利能力分析,这是股东、债-权人和管理层都十分关注的问题。除盈利能力比率外,本章还讨论盈利能力趋势、分部报告、前期调整产生的利得和损失、综合收益、备考财务信息以及中期报告。
第9章并非旨在成为投资分析的全面指南,而是介绍对投资者有用的分析方法。除各种比率外,本章还讨论杠杆及其对收益的影响、每股收益、股份薪酬和股票增值权。
第10章回顾现金流量表,包括与该报表相关的比率。本章还介绍现金流量表的编制程序。
第10章之后提供了Nike的综合分析,以及Nike的2011年财务报表。综合分析包含Nike的背景资料。
第11章讨论财务比率的拓展应用,包括对财务比率的看法、稳健程度与收益质量、财务失败预测、分析性复核程序、管理层对分析的运用、后进先出法准备的运用、财务信息的图形展示、盈余管理以及估值。
第12章讨论六个特殊行业的分析问题:银行、公用事业、石油和天然气、运输、保险和房地产。本章指出这些行业财务报表的差异,并就分析方法的调整或补充提出建议。
第13章讨论个人财务报表,以及政府和其他非营利机构的财务报告。
内容十分全面的术语表对本书讲解的术语以及年度报告和财务文献中常见的术语作出定义。本书还提供参考文献目录,可用于进一步探究本书涉及的主题。
CengageBrain.com提供的学生资源¶
学生和教师可在CengageBrain.com即时获取本课程所需的财务报表分析工具和课堂教学工具。通过该网站,教师和学生均可获得以下补充材料:• FinSAS——财务报表分析电子表格(包括空白版本和Nike示例版本),用于运用本书介绍的比率进行分析。
• Flexible——可对任何财务附表及财务报表进行共同比分析(横向和纵向)。
• Thomson ONE—Business School Edition——为新书使用者提供与本书各章内容相关的在线案例,运用其强大的研究工具套件分析500家公司的资料。
• 学习工具——如交互式测验、抽认卡和填字游戏。
http://login.cengage.com提供的教师资源¶
教师应通过http://login.cengage.com登录,以获取以下受密码保护的资源:• 解答手册——由作者编写,为每道思考题、习题和案例提供建议解答。
• PowerPoint®幻灯片——可用于丰富概念和实务的课堂教学。
• 试题库——由作者编写,为每章提供习题、选择题、判断题及其他客观题材料。试题库以Microsoft® Word格式提供。所有试题现均按难度、主题、布卢姆教育目标分类法、AICPA、ACBSP以及其他商科专业标准加以标记,以便为设计考核和评价学生学习进展提供更多指导。
• Thomson ONE—Business School Edition——在线案例的建议解答。
• 教师资源光盘——IRCD将整套教师资源汇集在一张便于使用的光盘中。其中包括解答手册(含“上网”案例和Thomson ONE在线案例的解答)、PowerPoint®幻灯片、ExamView®测试软件、试题库的计算机化版本,以及Microsoft® Word文件格式的试题库。IRCD还附有FinSAS和Flexible。
致谢¶
感谢许多人在本书写作过程中给予的帮助和鼓励。我还要向众多给予授权的公司和组织表示感谢,
允许转载其资料。特别感谢美国注册会计师协会、注册管理会计师协会和财务会计准则委员会。管理会计师协会已授权本书使用历年CMA考试的试题和(或)非官方答案。
感谢以下人士在第十三版编写过程中提出的有益而深刻的意见:Pamela Benner,斯塔克州立学院 Charles Pendola,圣约瑟夫学院 Michael Flores,威奇托州立大学 Timothy Dimond,北伊利诺伊大学 William Mesa,科罗拉多基督教大学 Lawrence Gamble,山州大学 Frank DeGeorge,西弗吉尼亚大学 Deborah Leitsch,戈尔迪比科姆学院 William Hahn,东南大学 Antoinette Clegg,诺斯伍德大学和德尔塔学院 Hongxia Wang,阿什兰大学 Richard Dumont,波斯特大学 Maryln Fisher,瑞吉斯大学非常感谢Donald Safner(托莱多大学)为本版认真、及时且有效地修订FinSAS电子表格工具和Flexible,也感谢Timothy Dimond(北伊利诺伊大学)认真审阅教材。
Charles H. Gibson
真实公司与组织¶
本书的正文、示例和案例广泛采用真实的商业实例。
AATIBorders GroupDeloitte Touche Tohmatsu LimitedAbbott LaboratoriesBoston CelticsD.R. HortonAbercrombie & Fitch Co.
Briggs & StrattonDynatronics
Advanced Micro Devices, Inc.
Bristol-Myers Squibb CompanyEastman Kodak Company
Air Products and Chemicals, Inc. AK Steel Holding CorporationCA, Inc.及其子公司新兴问题工作组(EITF)Camden National CorporationExxon MobilAlexander & Baldwin, Inc.
Carlisle Companies IncorporatedFASB会计准则
编纂(准则编纂)
M
Alliant Energy Corp.
CenturyLink, Inc.
FedEx CorporationAmazon.com, Inc.
中国联通(香港)有限公司财务会计基金会美国会计学会(FAF)Chubb CorporationAmerican Greetings财务会计准则Citigroup, Inc.
美国注册会计师协会(AICPA)咨询委员会(FASAC)俄亥俄州托莱多市财务会计准则Ann Taylor Stores Corp.
Columbia Bancorp委员会(FASB)
Apple, Inc.
ConocoPhillipsFlowers Food Inc.
Arden Group, Inc.
Convergys CorporationFreeport-McMoRan Copper & Gold,Cooper Tire & Rubber CompanyAT&T, Inc.
Inc.
Costco Wholesale CorporationBancFirst CorporationFrisch’s Restaurants, Inc.
Crane Co.
BeldenFord Motor Co.
Cummins, Inc.
Best Buy, Inc.
Gap, Inc.
Dell, Inc.
BoeingGentex Corporation
Motorola Solutions, Inc.
Starbucks Corporation全球多元化金融服务Google, Inc.
NikeTarget Corporation
政府会计准则Nordson CorporationTaser International委员会(GASB)Tech Data CorporationNorthrop Grumman Corp.
Hasbro, Inc.及其子公司Occidental Petroleum Corporation Omnova SolutionsTerra IndustriesHershey Foods CorporationThe Chubb CorporationHess CorporationOwens Corning FiberglassThe Dow Chemical CompanyHewlett-Packard CompanyCorporationThe GEO Group, Inc.
Honeywell InternationalOwens-IllinoisThe Gorman-Rupp CompanyInc.
Panera Bread俄亥俄州注册会计Independent Bank CorporationPerry Ellis International PG&E Corporation师协会Indestructible 1, Inc.
The Procter & Gamble Company
Intel CorporationThe Sara Lee CorporationPhoenix Footwear Group, Inc.
国际会计准则理事会The Shaw Group, Inc.
Priceline.com
The Standard Rubber Company上市公司会计国际会计准则委员会监督委员会(PCAOB)Toledo Mud Hens Baseball Club,Quaker Chemical CorporationInc.
Johnson & JohnsonReliance Steel & Aluminum Co.
Transact TechnologiesKB HomeReynolds American Inc.
T. Rowe Price Group, Inc.
Kellogg CompanyRyder SystemUnited AirlinesKelly Services, Inc.
Safeway Inc.
Vulcan Materials CompanyKimberly-Clark CompanySanmina-Sci CorporationWal-Mart Stores, Inc.
Kroger Co.
Santander Holdings U.S.A., Inc.
Walt DisneyLennar Corporation美国证券交易委员会Weyerhaeuser CompanyLimited Brands, Inc.
(SEC)Whole Foods Market, Inc.
俄亥俄州卢卡斯县Sherwin-Williams CompanyWisconsin Energy CorporationMcDonalds 3M CompanySimpson Manufacturing Co., Inc.
World Wide Entertainment
Skechers U.S.A., Inc.
Yahoo! Inc.
Merck & Co.
Southwest Airlines Co.
Yum! Brands, Inc.
Molson Coors Brewing CompanySovereign BankZebra Technologies CorporationMotorola Mobility